
你有没有见过那种说法:股票10倍杠杆=10倍机会。听起来很带劲,仿佛市场一给风向,就能立刻把收益抬上去。但辩证一点看,杠杆更像“加压泵”:它把上涨放大,同样把下跌、流动性紧张、保证金压力也一起放大。机会出现时,你更快到达“高回报率”;风险来临时,你也更快触发“配资过程中可能的损失”。
从机制上理解就够用了:你控制的仓位更大,收益与亏损通常会更敏感。国家层面对杠杆交易长期持谨慎态度,主要是为了控制市场风险和投资者可能的非理性行为。我们可以把核心问题改写成一句话:你是在买行情,还是在买“波动的乘法”?
现实里,很多人追的是“确定性幻觉”。当市场处在上行阶段,10倍杠杆带来的收益曲线会看起来更顺滑、更亮眼,于是大家容易忽略:顺滑通常是阶段性的,波动才是常态。权威口径里,波动率与风险敞口是成正相关的;就像投资者教育中反复强调的,杠杆会提高潜在损失,投资决策需考虑自身风险承受能力。你可以参考美国SEC对保证金与杠杆的投资者警示,强调“杠杆会放大收益和损失”,并给出风险自查要点(来源:SEC Investor Bulletin on Margin, 2023/相关页面)。
当然,不否认机会存在。关键在“配资”把机会从“你能做多大”变成“你用多少钱把自己推多快”。在这个过程中,机会不是凭空生成,而是由规则、成本和执行条件共同决定。
不少人算收益时只算“涨跌比例”,却忽略配资平台收费和配资期限安排。费用可能以利息、管理费、服务费等形式出现,实际成本会侵蚀收益。期限上,短周期意味着你更容易在市场还没给出“你想要的方向”时就被迫处理仓位;而更长的周期则会叠加更多成本与不确定性。
这里要强调辩证观点:费用与期限并不是“恶意”,它们是风险承担的对价。问题出在两点:第一,你的预期是否把成本和时间成本算进去了;第二,你的资金是否能承受“被迫平仓/追加保证金”的节奏。建议把“总成本=融资成本+可能的管理成本+潜在滑点”写进你的收益计划里,而不是临时心算。
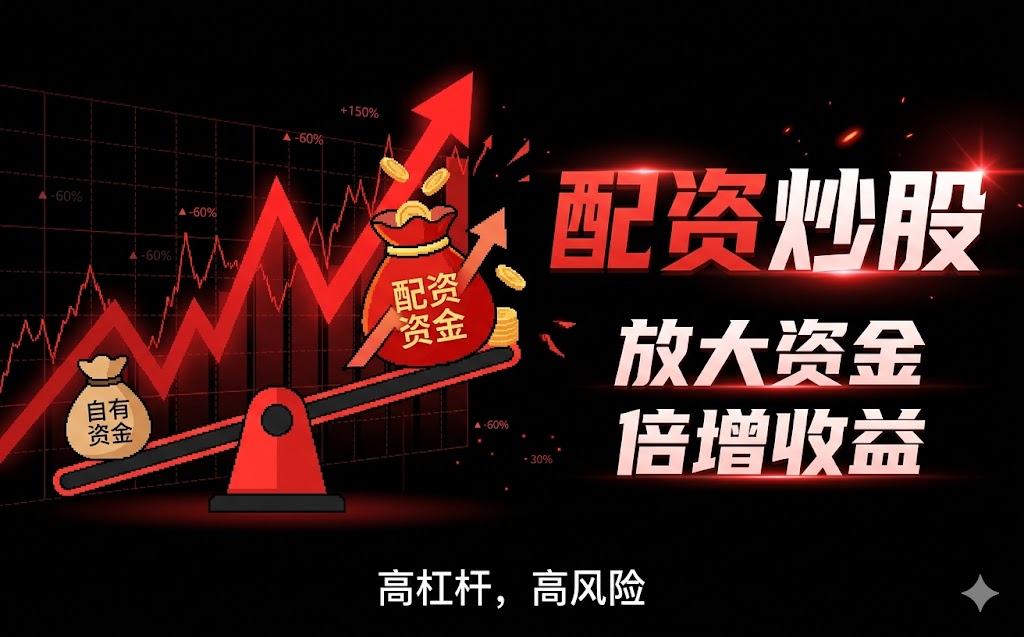
用更口语的方式举例:假设你投入1万元,通过股票10倍杠杆控制10万元仓位。市场如果上涨1%,你的仓位净值大致会按比例变化,可能带来约10%的资金波动(还需考虑费用与交易成本)。市场如果下跌1%,同理也可能带来约10%的资金回撤。注意,这里是“近似理解”,实际会受到保证金规则、强平触发条件、资金占用和费用影响,但“放大效应”是直观存在的。
再把“配资过程中可能的损失”讲透:损失并不只等于价格跌了多少。它还包括:保证金压力导致的被动操作、行情反向时的流动性问题、以及可能出现的额外成本。你越依赖杠杆,就越需要把“最坏情况”提前算出来:跌多少你能扛住?费用叠加后你还剩多少余地?
如果你仍然想追求高回报率,辩证地做一个“对照试验”会很有用:同样的市场判断,你给自己两套方案——一套不用或低杠杆、一套用股票10倍杠杆。然后把配资平台收费、配资期限安排和收益波动计算都放进去,比较在不同情景下的净收益分布。你会发现,杠杆并不总是让胜率变高,它往往只是让结果更极端:可能更赚,也可能更快回撤。
最后,给一个更“可执行”的原则:把仓位上限、止损规则、最大可承受亏损写在纸上(或备忘录里),并对照自己的现金流节奏。你不是在赌一次行情,而是在管理一段时间内的风险曲线。
参考资料:SEC Investor Bulletin on Margin(保证金与杠杆相关投资者警示,强调杠杆放大收益与损失);同时可结合各监管机构的投资者教育材料中关于保证金与高风险杠杆交易的风险提示。
(互动)如果你见过“10倍杠杆”的分享,你最打动你的点是什么:收益曲线还是故事感?你会把平台收费和期限安排放进收益计算吗?你认为自己能承受的最大回撤是多少?如果市场和预期反着来,你会怎么处理?你更在意胜率,还是更在意风险底线?
评论
文里把“10倍机会”拆成“加压泵”的比喻很到位,尤其提醒上涨放大、下跌和保证金压力也同样放大。以前只盯收益曲线,现在更在意回流和强平节奏。
我喜欢作者用“买行情还是买波动的乘法”来落点。确实很多人追的不是方向,而是顺势时的确定性幻觉。顺滑是阶段的,波动才是常态。
最有启发的是把配资平台收费、期限安排写进收益计划。以前只会心算涨跌比例,没想到利息、管理费、服务费会持续侵蚀,还可能逼你在方向未明时处理仓位。
用1万控10万仓位那段近似计算很直观,让人立刻明白“放大效应”。同时作者强调最坏情况要提前算清:跌多少能扛住、费用叠加后余地多少,这比讲故事更有用。